
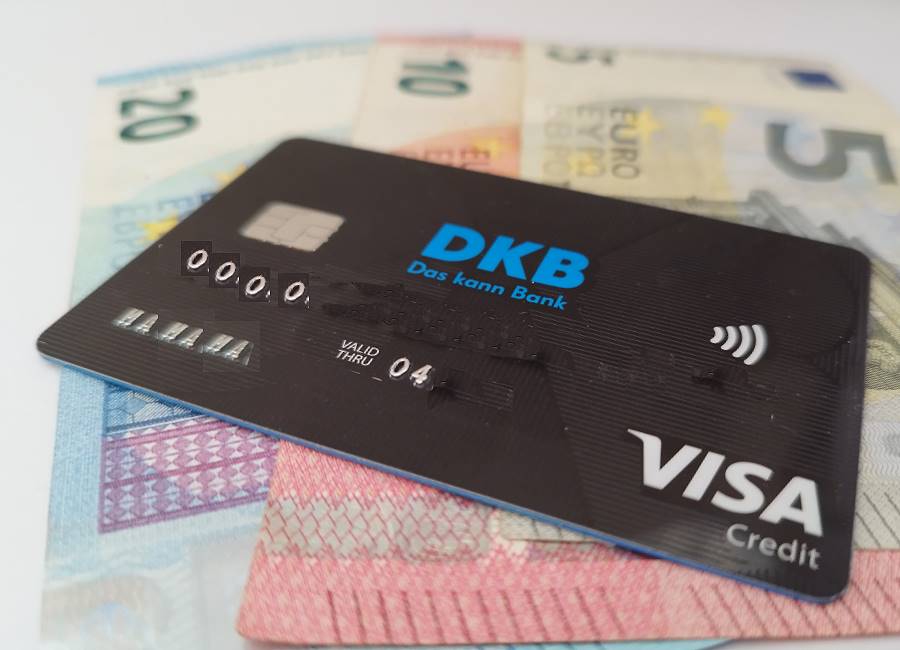
Für meine Thailand-Reisen entscheide ich mich nicht zwischen Bargeld oder Kreditkarte. Ich kombiniere beides und nehme zusätzlich eine zweite Karte als Reserve mit. Bargeld brauche ich im Alltag, die Karten geben mir Sicherheit und Spielraum für größere oder unerwartete Ausgaben.
Diese Mischung hat sich auf meinen Reisen am besten bewährt. Für Streetfood, Märkte, kleinere Restaurants, Taxis oder Motorradtaxis zahle ich fast immer bar. Hotels, Einkaufszentren und größere Geschäfte lassen sich dagegen oft bequem mit Karte bezahlen.
Nicht alles auf ein Zahlungsmittel setzen
Ich reise mit Euro-Bargeld, einer regelmäßig genutzten Visa-Debitkarte und einer zweiten Karte meiner Hausbank. Bargeld und Karten bewahre ich getrennt auf. Fällt eine Möglichkeit aus, habe ich noch mindestens eine unabhängige Reserve.
So stelle ich meine Reisekasse für Thailand zusammen
Meine Grundidee ist einfach: Keine einzelne Geldquelle darf so wichtig sein, dass ihr Ausfall den Urlaub ruiniert. Deshalb verteile ich meine Reisekasse auf drei Teile.
- Euro-Bargeld: zum Wechseln vor Ort und als sofort verfügbare Reserve
- Visa-Debitkarte: für Kartenzahlungen und Abhebungen am Geldautomaten
- Zweite Karte: getrennt aufbewahrt für Verlust, Sperrung oder technische Probleme
Zusätzlich speichere ich Sperrnummern und Kontaktdaten der Banken außerhalb des Geldbeutels. Die Banking-Apps richte ich vor der Abreise vollständig ein, denn eine erneute Freischaltung aus Thailand kann unnötig umständlich sein.
Bargeld, Debitkarte oder Kreditkarte: Was eignet sich wofür?
| Zahlungsmittel | Gut geeignet für | Darauf achte ich |
|---|---|---|
| Thai Baht | Märkte, Streetfood, kleine Restaurants, lokale Fahrten und Trinkgeld | Nur den Tagesbedarf mitnehmen und kleine Scheine bereithalten |
| Visa-Debitkarte | Geldautomaten, Hotels, Geschäfte und normale Kartenzahlungen | Kontodeckung, Fremdwährungsentgelt und Betreibergebühr prüfen |
| Kreditkarte | größere Zahlungen, Notfälle sowie je nach Anbieter Hotel- oder Mietwagenkautionen | Kartenart, Kreditrahmen, Teilzahlung und Abhebegebühren kontrollieren |
Eine Visa-Debitkarte ist nicht automatisch eine echte Kreditkarte. Bei Mietwagen oder Kautionen kann genau dieser Unterschied wichtig werden. Vor einer Buchung prüfe ich deshalb, welche Kartenart der Anbieter tatsächlich verlangt.
Bargeld in Thailand: Im Alltag weiterhin wichtig
In Thailand komme ich ohne Bargeld nicht zuverlässig durch den Tag. Besonders an kleinen Essensständen, auf Märkten, bei einfachen Lokalen oder kurzen Fahrten ist Thai Baht weiterhin das unkomplizierteste Zahlungsmittel.
Ich nehme gut erhaltene Euro-Scheine mit und wechsle zunächst nur einen Teil. Wechselkurse unterscheiden sich zwischen Flughafen, Banken und privaten Wechselstuben. Große oder beschädigte Scheine können abgelehnt werden; deshalb kontrolliere ich das Bargeld bereits zu Hause.
- nicht das gesamte Urlaubsbudget auf einmal wechseln
- den angezeigten Kurs und den ausgezahlten Betrag kontrollieren
- Quittung bis zum Verlassen der Wechselstube aufbewahren
- kleine Baht-Scheine für Alltag und Trinkgeld bereithalten
- größere Bargeldbestände nicht ständig mitnehmen
Sehr große Bargeldbeträge unterliegen außerdem Meldevorschriften. Nach den veröffentlichten thailändischen Bestimmungen müssen mehr als 20.000 US-Dollar oder der entsprechende Gegenwert in Fremdwährung beim Zoll deklariert werden. Vor einer solchen Reise würde ich die aktuellen Angaben der thailändischen Behörden erneut prüfen.
Mit Karte in Thailand bezahlen
In vielen Hotels, Einkaufszentren, Supermärkten und größeren Restaurants werden Visa oder Mastercard akzeptiert. Trotzdem verlasse ich mich nie darauf, dass jedes Terminal funktioniert oder jede Karte angenommen wird.
Der früher oft genannte pauschale Kartenaufschlag von drei bis fünf Prozent lässt sich nicht seriös auf alle Zahlungen übertragen. Manche Anbieter berechnen einen Aufschlag, andere nicht. Ich frage vor dem Bezahlen nach und entscheide dann, ob Karte oder Bargeld günstiger ist.
- Terminal und Betrag vor der PIN-Eingabe kontrollieren
- Karte möglichst nicht aus den Augen geben
- Push-Benachrichtigungen für Kartenumsätze aktivieren
- auffällige Umsätze sofort prüfen und die Karte bei Bedarf sperren
- bei einer Währungsauswahl in Thai Baht abrechnen lassen
Meine DKB Visa-Debitkarte für Thailand
Seit mehr als zehn Jahren nutze ich mein DKB-Konto als separates Reisekonto. Mein Hauptkonto zu Hause bleibt davon getrennt, und auf dem Reisekonto liegt nur das Geld, das ich für die Reise vorgesehen habe.
DKB Visa-Debitkarte als Reisekarte prüfen
Mit Aktivstatus sind Zahlungen und Abhebungen in Fremdwährung seitens der DKB derzeit fast überall ohne zusätzliches DKB-Entgelt möglich. Gebühren thailändischer Geldautomaten oder einzelner Händler können trotzdem anfallen.
- Visa-Debitkarte zum Girokonto
- Kartenumsätze direkt in der App kontrollieren
- Karte bei Bedarf vorübergehend sperren
* Partnerlink. Konditionen und Voraussetzungen können sich ändern. Prüfe vor dem Abschluss insbesondere Aktivstatus, Fremdwährungsentgelt und Kontoführungsbedingungen direkt bei der DKB.
Der Aktivstatus setzt derzeit einen monatlichen Geldeingang von mindestens 700 Euro voraus. Ohne Aktivstatus nennt die DKB für Zahlungen und Abhebungen in anderen Währungen aktuell 2,2 Prozent des Umsatzes. Zusätzliche Entgelte eines Geldautomatenbetreibers werden dadurch nicht ausgeschlossen.
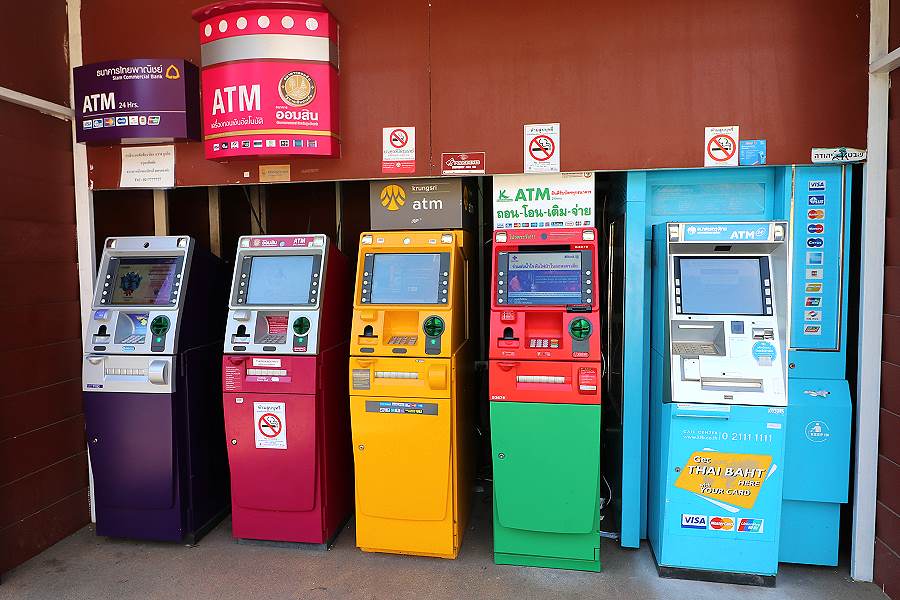
Geld abheben in Thailand: ATM-Gebühren richtig einordnen
Beim Abheben können mehrere Kosten gleichzeitig entstehen. Genau deshalb ist die Aussage „mit dieser Karte hebst du kostenlos ab“ oft missverständlich.
- Betreibergebühr in Thailand: wird vom Geldautomaten vor der Auszahlung angezeigt
- Gebühr der eigenen Bank: hängt von Karte, Kontomodell und Aktivstatus ab
- Währungsumrechnung: kann bei einer angebotenen Euro-Abrechnung zusätzliche Kosten verursachen
Bei Krungsri weist das veröffentlichte Preisverzeichnis für viele Abhebungen mit im Ausland ausgegebenen Visa- und Mastercard-Karten 220 Baht pro Vorgang aus. Andere Betreiber, Kartenarten oder spätere Preisänderungen können abweichen. Verbindlich ist deshalb immer die Gebühr, die der konkrete Automat vor der Bestätigung anzeigt.
Weil die thailändische Betreibergebühr normalerweise pro Vorgang anfällt, hebe ich nicht viele kleine Beträge hintereinander ab. Trotzdem nehme ich nie mehr Bargeld mit, als ich anschließend sicher aufbewahren kann.
Am Geldautomaten und Terminal: Thai Baht statt Euro wählen
Manche Automaten und Kartenterminals bieten an, den Betrag sofort in Euro umzurechnen. Diese sogenannte Dynamic Currency Conversion wirkt übersichtlich, weil der Eurobetrag direkt angezeigt wird. Den Wechselkurs bestimmt dabei jedoch der Anbieter der Umrechnung.
Ich lehne diese Umrechnung ab und wähle die Belastung in Thai Baht. Visa weist darauf hin, dass bei DCC Wechselkurs und zusätzliche Gebühren oder Aufschläge angezeigt werden müssen. Wenn Angaben fehlen oder Druck zur Euro-Auswahl entsteht, empfiehlt Visa, die Umrechnung abzulehnen.
„Without conversion“, „Decline conversion“ oder Thai Baht
Die Formulierung unterscheidet sich je nach Automat. Entscheidend ist: Ich lasse den Betrag in THB belasten und nehme nicht den vom Automaten angebotenen Euro-Wechselkurs. Bei Unsicherheit breche ich ab und nutze einen anderen Automaten.
Meine Reisekasse für drei Wochen Thailand
Für einen dreiwöchigen Urlaub nehme ich meistens rund 700 Euro Bargeld und zwei Karten mit. Die 700 Euro sind meine persönliche Bargeldreserve – nicht mein vollständiges Urlaubsbudget und keine pauschale Empfehlung für andere Reisende.
Wie viel Geld tatsächlich nötig ist, hängt stark von Hotelstandard, Route, Ausflügen, Nachtleben, Mietwagen und persönlichen Gewohnheiten ab. Bereits bezahlte Hotels oder Flüge rechne ich nicht noch einmal in die tägliche Reisekasse ein.
- vorab bezahlte Buchungen getrennt auflisten
- Tagesbudget für Essen, Fahrten und Eintritte festlegen
- Ausflüge und größere Anschaffungen zusätzlich einplanen
- eine Notfallreserve nicht für normale Urlaubsausgaben verwenden
- ATM- und mögliche Fremdwährungsgebühren berücksichtigen
Reisekasse sicher aufbewahren
Mein gesamtes Bargeld trage ich nie gemeinsam mit beiden Karten. Für den Tag nehme ich nur einen überschaubaren Betrag mit. Der größere Teil bleibt in der Unterkunft, sofern dort eine vernünftige Aufbewahrungsmöglichkeit vorhanden ist.
Ein Hotelsafe ist praktisch, aber keine absolute Garantie. Ich teile Bargeld auf, verwahre die Reservekarte getrennt von der Hauptkarte und lasse PIN, Karten und Sperrinformationen niemals zusammenliegen.
- kleinen Geldbeutel nur für die täglichen Ausgaben nutzen
- Reservekarte getrennt von der Hauptkarte aufbewahren
- PIN nicht im Handy unter dem Kartennamen speichern
- Kartenlimits und Ländereinstellungen vor der Reise prüfen
- Banking-App und Sperrmöglichkeiten vor dem Abflug testen
- Kartenbelege und Kontoumsätze regelmäßig vergleichen
Was ich bei Kartenverlust tun würde
Zuerst sperre ich die Karte über die App oder den Kartenausgeber. Danach kontrolliere ich die letzten Umsätze und melde unbekannte Zahlungen sofort. Dank der getrennt aufbewahrten Reservekarte bleibe ich währenddessen handlungsfähig.
Häufige Fragen zur Reisekasse für Thailand
Das hängt von Hotels, Route und persönlichen Ausgaben ab. Ich nehme meist rund 700 Euro Bargeld sowie zwei Karten mit. Diese Summe ist meine persönliche Reserve und keine allgemeine Budgetempfehlung.
Am zuverlässigsten ist eine Kombination. Bargeld brauche ich für Märkte, Streetfood, kleinere Restaurants und lokale Fahrten. Karten nutze ich in vielen Hotels, Einkaufszentren, größeren Geschäften und Restaurants.
Der thailändische Automatenbetreiber zeigt seine Gebühr vor der Auszahlung an. Bei Krungsri sind für viele ausländische Visa- und Mastercard-Abhebungen derzeit 220 Baht ausgewiesen. Andere Betreiber oder Karten können abweichen. Zusätzlich kann die eigene Bank Gebühren berechnen.
Wenn mir eine Umrechnung in Euro angeboten wird, wähle ich die Abrechnung in Thai Baht und lehne die direkte Umrechnung des Automaten ab. Bei DCC legt der Anbieter den Wechselkurs und mögliche Aufschläge fest.
Ich halte eine zweite Karte als Reserve für sehr sinnvoll. Beide Karten bewahre ich getrennt auf. So bleibt bei Verlust, Sperrung oder einem technischen Problem noch ein unabhängiges Zahlungsmittel verfügbar.
Nach den veröffentlichten thailändischen Bestimmungen müssen mehr als 20.000 US-Dollar oder der entsprechende Gegenwert in Fremdwährung beim Zoll deklariert werden. Prüfe die Regel vor der Reise erneut bei einer offiziellen thailändischen Stelle.
Mein Fazit: Bargeld plus zwei Karten
Für Thailand ist Bargeld im Alltag weiterhin wichtig, aber allein wäre es mir zu riskant. Meine bewährte Lösung besteht aus Euro-Bargeld zum Wechseln, einer Visa-Debitkarte für Zahlungen und Abhebungen sowie einer getrennt aufbewahrten Reservekarte.
Ebenso wichtig ist der richtige Umgang mit Gebühren: Ich kontrolliere die Betreibergebühr am Automaten, prüfe die Konditionen meiner Bank und lasse in Thai Baht statt per direkter Euro-Umrechnung abrechnen. Damit bleibt meine Reisekasse flexibel, übersichtlich und auch bei einem Problem einsatzfähig.
Weitere Tipps rund ums Geld in Thailand

Transparenz: Mit * gekennzeichnete Links sind Partnerlinks. Wenn du darüber ein Konto eröffnest oder einkaufst, erhalte ich möglicherweise eine Provision. Für dich entstehen dadurch keine zusätzlichen Kosten.